KUPA-PPAS Pelalawan Disepakati: Ujian Fiskal Bukan Lagi Soal Anggaran, Tapi Kemampuan Membuktikan Manfaat untuk Rakyat
Oleh: Redaksi
GARDAPOS.COM, PELALAWAN — Ada satu sudut yang menurut saya jauh lebih tajam daripada sekadar mengulang bahwa KUPA-PPAS “berpihak kepada masyarakat”: apakah perubahan anggaran itu benar-benar memperbaiki kualitas fiskal dan menghasilkan output yang bisa diukur?
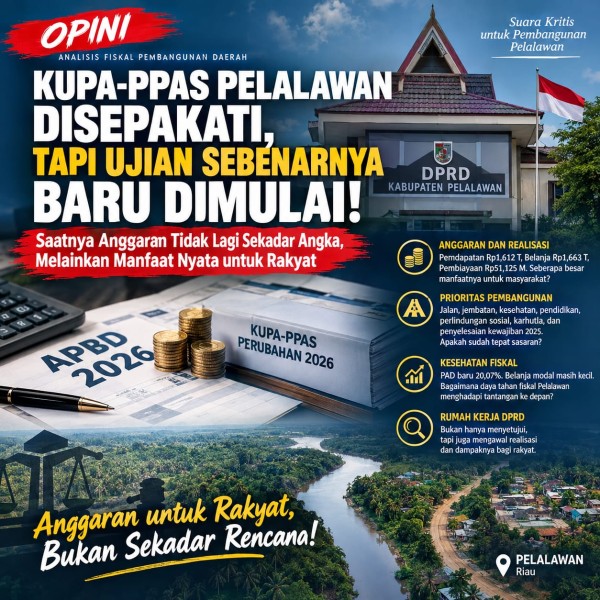
Dalam berita tersebut, KUPA-PPAS Perubahan 2026 disepakati pada 22 September 2026 dengan pendapatan Rp1,612 triliun, belanja Rp1,663 triliun, dan pembiayaan Rp51,125 miliar. Prioritas yang disebut meliputi jalan-jembatan, kesehatan, pendidikan, perlindungan sosial, karhutla, serta penyelesaian kewajiban tahun 2025.
Pemerintah Kabupaten Pelalawan dan DPRD telah menyepakati KUA-PPAS Perubahan APBD 2026. Secara administratif, tahapan penting pengelolaan anggaran telah dilewati.
Tetapi dari perspektif fiskal, kesepakatan politik anggaran bukanlah garis akhir. Justru di situlah ujian sebenarnya dimulai.
Sebab pertanyaan publik bukan lagi sekadar berapa besar APBD Pelalawan, melainkan: berapa rupiah yang benar-benar menjadi pelayanan publik, berapa yang berubah menjadi infrastruktur, berapa yang menyelesaikan persoalan masyarakat, dan berapa yang hanya berputar sebagai belanja rutin pemerintahan?
Dokumen yang diberitakan menunjukkan KUPA-PPAS Perubahan 2026 menetapkan pendapatan daerah Rp1,612 triliun, belanja Rp1,663 triliun dan pembiayaan Rp51,125 miliar. Secara matematis, selisih antara pendapatan dan belanja sekitar Rp51,125 miliar ditutup melalui pembiayaan.
Artinya, ruang fiskal tidak otomatis bertambah hanya karena plafon belanja berubah.
Anggaran Naik, Tetapi Apakah Kapasitas Fiskal Menguat?
Ini titik yang perlu dibedah. Pada Juni 2026, realisasi belanja Pemkab Pelalawan tercatat sekitar Rp556,37 miliar atau 33,71 persen dari anggaran belanja Rp1,650 triliun. Yang menarik, komposisi tersebut didominasi belanja pegawai sekitar Rp347,53 miliar dan belanja barang/jasa Rp141,09 miliar, sementara belanja modal yang tercatat dalam data tersebut hanya sekitar Rp2,59 miliar.
Di sisi pendapatan, data hingga Juli 2026 menunjukkan PAD yang terealisasi sekitar Rp82,59 miliar atau 20,07 persen dari target PAD Rp411,46 miliar.
Bupati Zukri sendiri pada Juli 2026 pernah menyampaikan bahwa realisasi PAD hingga triwulan II baru sekitar 25 persen dan mengkhawatirkan dampaknya terhadap realisasi program pembangunan.
Maka muncul persoalan fiskal yang jauh lebih substantif:
Jika kemampuan menghasilkan pendapatan sendiri masih terbatas, seberapa elastis APBD Pelalawan menghadapi perubahan transfer pusat, kebutuhan bencana, kewajiban tahun sebelumnya, dan tuntutan pembangunan baru?
Inilah pertanyaan yang harus dijawab pemerintah dan DPRD.
Rp1,663 Triliun Harus Dibaca sebagai Kontrak Kinerja
Pemkab menyatakan perubahan APBD akan menggunakan prinsip money follows program prioritas, memperkuat belanja produktif dan menghentikan belanja yang tidak memiliki output jelas.
Pernyataan tersebut justru harus menjadi kontrak kinerja fiskal.
Jika belanja produktif menjadi prinsip, publik berhak meminta indikator yang konkret: berapa kilometer jalan yang dibangun atau diperbaiki; berapa jembatan yang diselesaikan; berapa fasilitas kesehatan yang ditingkatkan; berapa sekolah yang mendapatkan intervensi; berapa keluarga memperoleh perlindungan sosial; berapa hektare atau wilayah yang menjadi sasaran penanganan karhutla; berapa kewajiban tahun 2025 yang benar-benar diselesaikan; serta berapa output setiap OPD yang dapat diverifikasi.
Tanpa indikator tersebut, istilah “prioritas masyarakat” mudah berhenti sebagai bahasa politik anggaran.
Karhutla: Prioritas yang Harus Terukur
KUPA-PPAS Perubahan juga memberikan perhatian terhadap karhutla, termasuk penguatan Satgas Darat Karhutla Terpadu di 10 kecamatan rawan.
Ini merupakan pos yang secara fiskal membutuhkan perhatian khusus. Sebab karhutla bukan sekadar persoalan pemadaman. Anggaran harus dapat ditelusuri dari pencegahan, patroli, peralatan, personel, pemantauan titik panas, pemulihan lahan hingga evaluasi pascakejadian.
Jika anggaran bertambah tetapi indikator keberhasilan tidak jelas, publik sulit mengukur apakah belanja tersebut menghasilkan penurunan risiko atau hanya membiayai respons berulang setiap musim kebakaran.
Dengan kata lain: APBD tidak boleh hanya membiayai akibat. APBD harus membiayai pencegahan.
Menyelesaikan Utang Lama atau Membuka Ruang Pembangunan Baru?
Ada satu fakta lain yang tidak boleh diabaikan: Perubahan APBD 2026 juga diarahkan untuk penyelesaian pembayaran utang pemerintah daerah Tahun Anggaran 2025.
Ini mempunyai dua sisi. Di satu sisi, penyelesaian kewajiban lama penting untuk menjaga kredibilitas fiskal pemerintah daerah dan mencegah beban pembayaran terus menumpuk.
Namun di sisi lain, semakin besar ruang anggaran yang terserap untuk menyelesaikan kewajiban masa lalu, semakin kecil ruang fiskal yang tersedia untuk program pembangunan baru.
Karena itu, publik perlu mengetahui: Berapa nilai kewajiban 2025 yang harus dibayar? Kepada siapa? Untuk kegiatan apa? Apa penyebab munculnya kewajiban tersebut? Apakah seluruh kewajiban telah diverifikasi? Dan apakah pola tunda bayar tersebut berpotensi berulang?
Ini bukan sekadar pertanyaan administratif. Ini pertanyaan tentang disiplin fiskal.
DPRD Harus Mengawal Setelah Palu Paripurna
DPRD memiliki fungsi anggaran dan pengawasan dalam penyelenggaraan pemerintahan daerah. UU 23/2014 menempatkan DPRD dan kepala daerah sebagai unsur penyelenggara pemerintahan daerah dengan fungsi yang berbeda; DPRD menjalankan fungsi pembentukan perda, anggaran dan pengawasan, sementara kepala daerah menjalankan fungsi pelaksanaan kebijakan daerah.
Karena itu, fungsi DPRD tidak selesai ketika nota kesepakatan ditandatangani.
Justru setelah kesepakatan itulah fungsi pengawasan menjadi penting: apakah RKA OPD konsisten dengan KUPA-PPAS? Apakah anggaran bergeser saat pembahasan APBD-P? Apakah output sesuai target? Apakah serapan anggaran sejalan dengan kemajuan fisik? Dan apakah program yang disebut prioritas benar-benar menjadi prioritas dalam realisasi?
PP 12/2019 memang mengatur siklus pengelolaan keuangan daerah, termasuk penyusunan, pelaksanaan, pelaporan, pertanggungjawaban serta pembinaan dan pengawasan APBD.
Bahkan dalam kerangka perubahan APBD, perubahan dapat dilakukan antara lain ketika asumsi KUA tidak sesuai perkembangan, terjadi pergeseran anggaran, penggunaan SiLPA, keadaan darurat atau keadaan luar biasa.
Jadi, perubahan APBD bukan ruang bebas untuk memperbesar belanja. Ia harus memiliki dasar, alasan dan konsekuensi kinerja yang dapat dipertanggungjawabkan.
Masalah Utama Pelalawan Bukan Semata Besaran APBD
Pelalawan memiliki APBD miliaran hingga triliunan rupiah. Tetapi ukuran keberhasilan fiskal bukanlah besar kecilnya angka di dokumen.
Ukuran sesungguhnya adalah kualitas belanja.
Pemerintah daerah dapat memiliki APBD besar tetapi pelayanan publik tetap buruk apabila anggaran tidak diterjemahkan menjadi output.
Sebaliknya, ruang fiskal yang terbatas dapat tetap menghasilkan manfaat besar apabila setiap rupiah diarahkan pada program yang tepat, terukur dan diawasi.
Maka, setelah KUPA-PPAS disepakati, ada setidaknya lima indikator yang patut dikawal publik: Pertama, realisasi pendapatan, terutama PAD. Kedua, kualitas dan komposisi belanja. Ketiga, realisasi belanja modal dan kemajuan fisik. Keempat, penyelesaian kewajiban atau tunda bayar tahun sebelumnya. Kelima, kesesuaian antara uang yang dibelanjakan dengan output yang diterima masyarakat.
Dari “Berpihak kepada Rakyat” Menjadi “Terukur untuk Rakyat”
Klaim bahwa anggaran berpihak kepada masyarakat tidak cukup dibuktikan melalui pidato politik maupun angka pagu.
Rakyat tidak menggunakan pagu APBD. Rakyat menggunakan jalan yang dibangun, sekolah yang diperbaiki, layanan kesehatan yang tersedia, perlindungan sosial yang diterima, serta lingkungan yang terlindungi.
Karena itu, tantangan Pemkab Pelalawan dan DPRD setelah kesepakatan KUPA-PPAS jauh lebih berat: mengubah angka menjadi pekerjaan, pekerjaan menjadi output, dan output menjadi manfaat publik.
Di sinilah kredibilitas pengelolaan fiskal Pelalawan akan diuji. Kesepakatan KUPA-PPAS adalah janji fiskal. APBD-P adalah instrumennya. Realisasi dan manfaat bagi masyarakatlah yang menjadi pembuktiannya.
Dan pada akhirnya, pertanyaan paling sederhana sekaligus paling sulit adalah:
“Setelah seluruh angka disepakati, apa yang benar-benar berubah bagi masyarakat Pelalawan?”